22대 국회
의원 발의 법률안 · 의안번호 2201332
부가가치세법 일부개정법률안
사업자가 인터넷 등 정보통신망을 이용하여 가상의 사업장만을 운영하는 경우에는 별도의 장소를 납세지로 지정할 수 있도록 법적 근거를 마련하려는 것임 원문 전체 보기
제안이유 및 주요내용
현행법은 부가가치세의 납세지를 결정할 때 사업자의 사업장 소재지를 원칙으로 하면서 사업장을 두지 아니하는 경우에 한하여 사업자의 주소 또는 거소를 사업장으로 할 수 있도록 규정하고 있음.
그런데 최근 메타버스(Metaverse)와 같은 가상현실 내에서만 사업을 영위하고 수익을 창출하는 사업 방식이 등장하였음에도 불구하고 현행 과세 체계하에서는 특정한 물리적 장소를 기준으로 납세지를 결정하고 있어 해당 유형의 사업자들이 사업장의 확보를 위하여 주소지만을 유료로 임대하는 불편을 겪고 있고, 주소 등을 납세지로 하는 경우에도 해당 주거지가 자기소유가 아닌 임대차 계약에 의한 장소일 경우 소유주의 동의를 얻기 어려운 점 등의 문제가 있다는 지적이 제기됨.
이에 사업자가 인터넷 등 정보통신망을 이용하여 가상의 사업장만을 운영하는 경우에는 별도의 장소를 납세지로 지정할 수 있도록 법적 근거를 마련하려는 것임(안 제6조제4항 신설).
국회에 제출된 「제안이유 및 주요내용」 그대로예요.
국회 의안정보- 제안
- 의견 받기 까지
- 위원회 부터
- 본회의
- 확정
아직 법으로 확정되지 않았어요. 재정경제기획위원회에서 심사 중이에요.
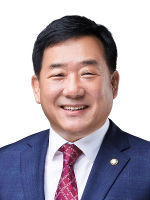
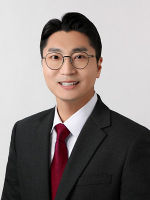
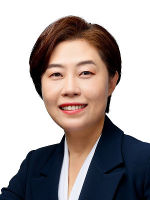
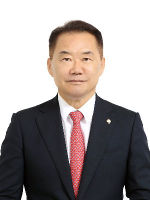
발의한 의원들
처리 과정
-
제안
-
소관위 회부
-
소관위 상정
용어 풀이
- 대표발의
- 의안을 앞장서 발의한 의원이에요. 여럿이 함께 대표로 발의하면 공동대표발의예요.
- 공동발의
- 대표발의자와 함께 의안을 발의한 의원이에요(‘○○의원 등 N인’).
- 제안자 수
- 의안 하나에 이름을 올린 의원 수예요. 대표발의자와 공동발의자(또는 찬성자)를 모두 세요. 의원 한 명이 발의한 의안 수가 아니에요.